2026年9月の金融マーケットの動きをまとめています。
マーケットの動向
マーケット概況
【全体】
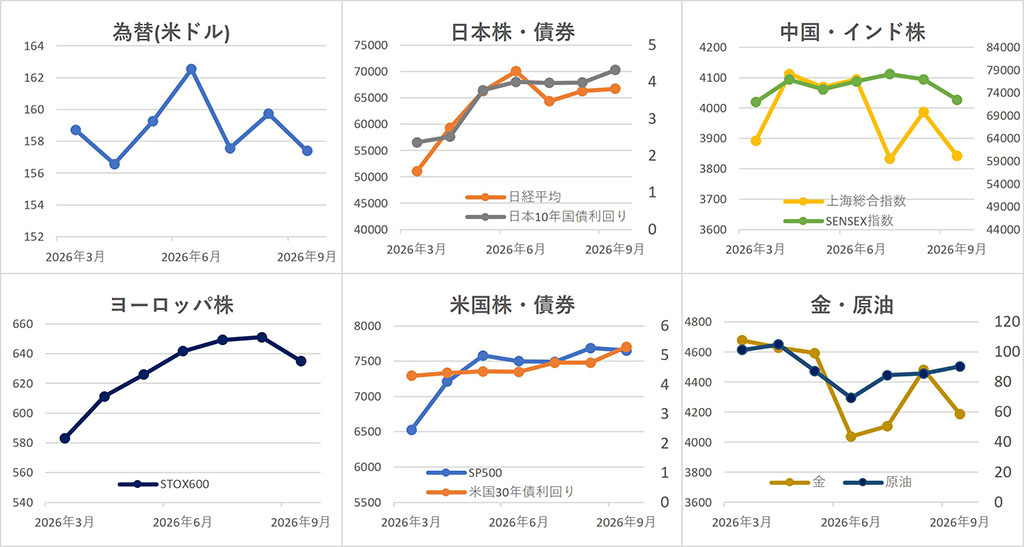
2026年9月の金融マーケットは、中東情勢による原油価格の動きに影響を受けた動きとなりました
【為替】
ドル・円は、日銀の追加利上げ観測や円買い介入への警戒感を背景に、月前半は円高ドル安が進みました。9日には一時1ドル=153.54円まで円高が進みましたが、その後はアメリカの金利動向や日米金利差が意識され、月半ばから再び円安ドル高方向に戻りました。月末近くは方向感に乏しい動きとなり、前月比1.5%円高ドル安の1ドル=157.39円で取引を終えました。
【株式】
日本株は、中東情勢や金利動向への警戒から不安定な動きとなり、15日には 日経平均 が63,484.10円まで下落しました。その後は持ち直して、月末には66,753.72円まで上昇し、前月比+0.7%の66,753.72円で取引を終えました。
中国株は、月前半は政策期待などを支えに底堅く推移しましたが、月下旬にかけて景気や企業業績への警戒感から下落し、 上海総合指数 は前月比-3.6%の3,842.19で取引を終えました。
インド株は、原油高や海外投資家の売り、景気への警戒感を背景に月を通じて下落基調となり、月末には72,480.29まで下落、 SENSEX指数 は前月比-5.8%の72,480.29となりました。
ヨーロッパ株は、月上旬に中東情勢や金利動向への警戒から下落しました。その後は持ち直す場面もありましたが、不安定な動きが続き、 STOXX欧州600指数 は前月比-2.5%の634.89で終了しました。
アメリカ株は、月半ばにかけて原油高や金利上昇、FRBの利上げ観測などを背景に下落しました。その後は原油価格や長期金利の低下、AI関連株への買いを受けて持ち直しましたが、月末にかけて再びやや下落、 ダウ平均 は前月比-4.3%の50,906.05ドル、 NASDAQ 指数は+1.9%の26,861.06、 S&P500 は前月比-0.5%の7,651.54となりました。
【債券】
日本では、月上旬に10年国債利回りが2.891%まで低下しましたが、その後は日銀の追加利上げ観測や財政・国債需給への警戒から大きく上昇する場面がありました。10年国債利回りは前月比+11.4bpの3.057%となりました。
アメリカでは、原油高によるインフレ懸念やFRBの利上げ観測を背景に、国債利回りは月を通じて上昇基調となりました。月末にかけて上昇幅を広げ、10年国債利回りは前月比+54bpの5.29%となりました。
【商品】
海外商品市場では、金は、米国債利回りの上昇やFRBの利上げ観測を背景に、月を通じて下落基調となりました。月初には4,539.90ドルまで上昇する場面もありましたが、その後は下落し、 COMEX 金先物中心限月は前月比-6.6%の1 トロイオンス =4,186.7ドルとなりました。
原油は、中東情勢の緊迫化による供給不安を背景に月前半は上昇し、15日には105.83ドルまで上昇しました。その後は供給懸念の後退などから下落しましたが、 WTI先物 中心限月は前月比+5.4%の1 バレル =90.42ドルとなりました。
OECD景気先行指数
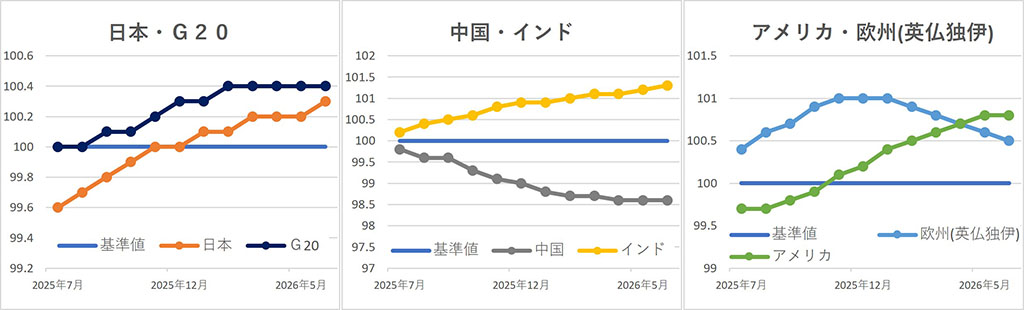
※『OECD景気先行指数』は、 経済協力開発機構 (OECD)が公表しているもので、各国の景気転換点の兆候を早期に捉えるために開発された指数です。
※本記事作成時にOECDのデータが更新されていなかったため、前月と同じ内容となっています。
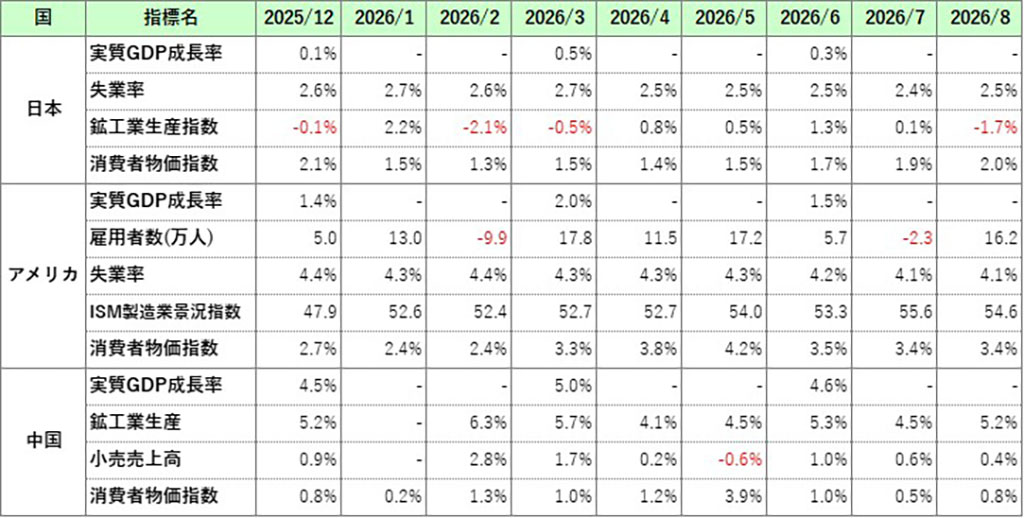
主な経済指標
今月の注目トピック
日銀「政策の局面が変化」が意味するもの
日本銀行は9月17、18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げることを決定しました。日銀の利上げは、市場では事前に織り込まれていたことから目立った動きはなく、それほど大きなインパクトを持ったものとは受け止められていないようにも見受けられます。
会合後、記者会見で植田総裁は、金融政策について「政策の局面が変化した」と発言しました。一見、何気ない発言ですが、この「局面が変化した」という言葉は、今後の日本経済を考えるうえでは、非常に重要な示唆を含んでいると考えられることから、今回は植田総裁の「局面が変化した」という言葉について考えていきたいと思います。
これまで、日銀は、短期的には、2%を下回っていた基調的な物価上昇率を2%程度まで引き上げることを目指して金融政策を運営してきました。しかし、基調的な物価上昇率が2%に近づいてきました。そこで、今度は物価上昇率が2%を超えて上振れし、経済に悪影響を及ぼすことがないよう、2%程度で安定させることが重要になってきました。植田総裁が「政策の局面が変化した」と述べたのは、このように金融政策の運営における重点が変化してきたことを意味すると考えられます。
もっとも、これは、今後、日銀が急速な利上げを行うということを意味するわけではありません。植田総裁も、3カ月に1回など特定の利上げペースを念頭に置いているわけではなく、経済や物価、金融情勢を確認しながら、毎回の金融政策決定会合で判断していく考えを示しています。一方で、経済・物価情勢によっては、比較的短い間隔での追加利上げや、これまでより大きな幅での利上げもあらかじめ排除しない姿勢を示しています。
つまり、これまでのように一度利上げした後、長期間その効果を見極めることを当然の前提とするのではなく、経済や物価の状況によっては、追加利上げが継続して行われる可能性を、これまで以上に意識する必要が出てきたということです。実際、9月の日本国債市場では、10年国債利回りが月末に3.057%まで上昇しました。市場でも、今後の金利上昇を意識する動きが強まっています。
今後、金利上昇が続いていく場合には、まず、家計や不動産市場に大きな影響が出てくることが考えられます。住宅ローン金利が上昇すれば、すでに変動金利で住宅ローンを借りている世帯では返済負担が増えます。また、これから住宅を購入する人にとっては、金利が高くなるということは、それだけ支払う利息の負担が増えるということですから、大きな金額を借り入れるほど利払いの負担が増すので、借りられる金額が減少することが考えられます。また、不動産投資では、借入金利の上昇によって投資採算が悪化します。こうした動きが広がれば、これまで上昇を続けてきた住宅や土地の価格に対しても、下押し圧力がかかる可能性があります。
企業にとっても、金利上昇の影響は小さくありません。借入金利が上昇すれば、設備投資や事業拡大、M&Aなどに必要な資金の調達コストが高くなります。特に借入金の多い企業では、支払利息の増加が直接利益を圧迫します。個々の企業が投資を控えるようになれば、その影響は取引先にも広がり、設備投資や消費の減少を通じて、日本経済全体を減速させる要因になる可能性があります。
為替市場では、金利上昇によるプラスの効果が考えられます。日本の金利が上昇し、アメリカとの金利差が縮小すれば、円を売ってドルを買う動きが弱まり、円高方向への圧力が強まります。円高になれば、原油や食料品をはじめとする輸入品の価格を押し下げる方向に働くため、家計にとっては物価上昇を和らげる効果が期待できます。ただし、円高は輸出企業の円換算での利益を押し下げる要因にもなるため、日本経済全体にとって一方向にプラスになるわけではありません。
株式市場では、金利が上昇すると、上記のように企業の利益を圧迫し、消費の減少を招く恐れがあることから、企業の業績に対する悲観的な見方から株式が売られて、株式市場全体の重しになることが考えられます。また、株価は、一般に、企業の将来利益を現在の価値に換算した評価で投資判断が行われますが、金利が上昇すると、その評価が低くなりやすく、特に将来の成長期待を織り込んで高い株価が付いている企業には逆風となります。その一方で、貸出金利の上昇によって収益改善が期待できる銀行など、金利上昇が追い風となる業種もあります。
債券市場では、日銀が政策金利を引き上げ、さらに今後も利上げが続くとの見方が強まると、将来の金利上昇を織り込んで国債が売られ、国債利回りが上昇しやすくなります。国は、国家の運営のための資金調達として新規の国債を発行して予算を編成していますが、新たに発行される国債の金利も市場金利の上昇に伴って高くなるため、新たに発行する国債の金利も高くなり、時間の経過とともに国の利払い費を増加させる要因になります。
このように、日銀の利上げは、住宅ローンや不動産、企業経営、為替、物価、株式市場、さらには国の財政まで、幅広い分野に影響します。もちろん、1回の利上げでこうした広範で大きな影響が出るわけではありません。利上げが続き、金利上昇の影響が積み重なった場合には、上記のように、広範かつ大きな影響となるということです。
今回の日銀総裁の「政策の局面が変化した」という発言は、今後、利上げが一度きりのイベントではなく、経済・物価情勢に応じて継続して行われる可能性があるということを示唆しているとも考えられ、その場合には、広範で大きな影響が日本に、私たちに及ぶことになると考えられます。
そうすると、今後注意すべきことは、日銀が次回の会合で利上げするかどうかではありません。日銀がどの程度のペースで、どこまで金利を引き上げていくのか、そして、その累積的な影響が家計、企業、不動産、為替、株式市場などにどのように表れてくるのかが重要になります。日本経済にとって、金利上昇の影響が本格的に表れてくる局面に入るのか、今後の日銀の金融政策と経済の動きに注目です。
主な経済イベント
- 1日(木):アメリカ、ISM製造業景況感指数(9月)
- 2日(金):アメリカ、 雇用統計 (9月)
- 14日(水):アメリカ、 消費者物価指数 (9月)。中国、消費者物価指数(9月)
- 19日(月):中国、小売売上高・鉱工業生産指数(9月)
- 28日(水):FOMC( 連邦公開市場委員会 )
- 29日(木):アメリカ、 GDP
- 30日(金): 日銀金融政策決定会合
※ このレポートは対象月の各マーケットの動向を要約したものであり、本資料における記載、データ及び図表等は将来の資産状況の成果を保証または予想するものではありません。
※ このレポートは、当社が事実であると認める情報等をもとに作成していますが、その内容が事実であること、正確であることなどについては、一切の保障及び責任を負うことはできませんので、これらのことをご承知おきの上でご利用ください。
※ このレポートは、世界・日本の経済や各金融市場の大まかな動きを知る参考とするために作成されたものです。このレポートに記載された情報を参考に有価証券などに投資などを行い、損失が発生したとしても、当社は一切の責任を負うことはできません。
※ 有価証券などへの投資に当たっては、ご自身の財産状況や移行などを把握されたうえで、発生する利益・損失に関しては自己責任であり、ご自身以外の人は責任を負えないことをご理解・ご容認の上で行ってください。
コメント