2026年10月の金融マーケットの動きをまとめています。
マーケットの動向

マーケット概況
【全体】
2026年10月の金融マーケットは、アメリカの動きに影響を受けた動きとなりました
【為替】
ドル・円は、アメリカの金利上昇やドル高を背景に月前半は円安ドル高方向で推移し、12日には1ドル=158.61円まで円安が進みました。その後はAI関連株の急落を受けた米長期金利の低下やリスク回避の円買いなどから円が買われ、22日には156.76円まで円高となりましたが、月末にかけて再び円安方向に戻り、前月比0.1%円安ドル高の1ドル=157.53円で取引を終えました。
【株式】
日本株は、月上旬に米ハイテク株高や企業業績への期待などを背景に上昇し、6日には 日経平均 が70,683.98円まで上昇しました。その後はAI・半導体関連株への売りや米ハイテク株安を背景に下落基調となり、26日には62,189.65円まで下落。月末は前月比-5.2%の63,290.11円で取引を終えました。
中国株は、景気の先行きや企業業績への警戒感、外部環境の不透明感を背景に下落基調となり、 上海総合指数 は前月比-6.3%の3,599.02で取引を終えました。
インド株は、月上旬に下落しましたが、その後は買い戻しや米長期金利の低下などを背景に上昇しました。月後半には一時下落したものの再び持ち直し、 SENSEX指数 は前月比+2.7%の74,459.53となりました。
ヨーロッパ株は、月上旬に下落する場面もありましたが、その後は景気や企業業績への期待などを背景に持ち直し、月末にかけて上昇しました。 STOXX欧州600指数 は前月比+1.9%の646.75で終了しました。
アメリカ株は、月上旬にAI関連株への買いやFRBの追加利上げ観測の後退を背景に上昇しました。その後はAI関連企業の巨額投資や資金調達への懸念からハイテク株を中心に下落する一方、ダウ平均は底堅く推移しました。 ダウ平均 は前月比+1.7%の51,770.31ドル、 NASDAQ指数 は前月比-5.3%の25,437.00、 S&P500 は前月比-0.9%の7,580.07となりました。
【債券】
日本では、月上旬に10年国債利回りが3.111%まで上昇しましたが、その後は株安によるリスク回避の国債買いや米長期金利の低下などを背景に低下基調となりました。10年国債利回りは前月比-24bpの2.817%となりました。
アメリカでは、月上旬に インフレ 懸念や国債の大量発行への警戒などから10年国債利回りが5.31%まで上昇しましたが、その後はAI関連株の急落を受けた安全資産としての国債買いなどから低下しました。月末にかけて低下幅を広げ、10年国債利回りは前月比-35bpの4.94%となりました。
【商品】
海外商品市場では、金は、月上旬に4,216.30ドルまで上昇する場面もありましたが、月中以降はFRBの追加利上げ観測やドル高、原油高によるインフレ懸念などを背景に下落基調となり、 COMEX 金先物中心限月は前月比-6.9%の1 トロイオンス =3,898.9ドルとなりました。
原油は、中東情勢の緊迫化による供給不安を背景に月を通じて上昇基調となりました。月上旬には88.28ドルまで下落する場面もありましたが、その後はサウジアラビアや海上輸送への攻撃などを受けて上昇し、 WTI原油先物 中心限月は前月比+15.2%の1 バレル =104.12ドルとなりました。
OECD景気先行指数
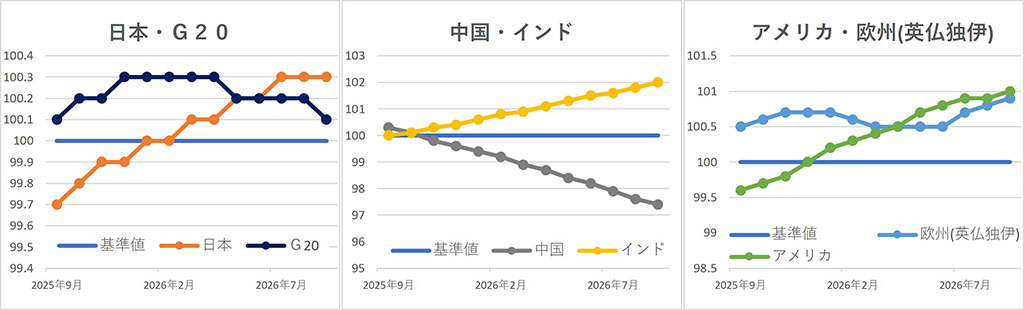
※『OECD景気先行指数』は、 経済協力開発機構 (OECD)が公表しているもので、各国の景気転換の兆候を早期に捉えるために開発された指数です。
※本記事作成時にOECDのデータが更新されていなかったため、前月と同じ内容となっています。
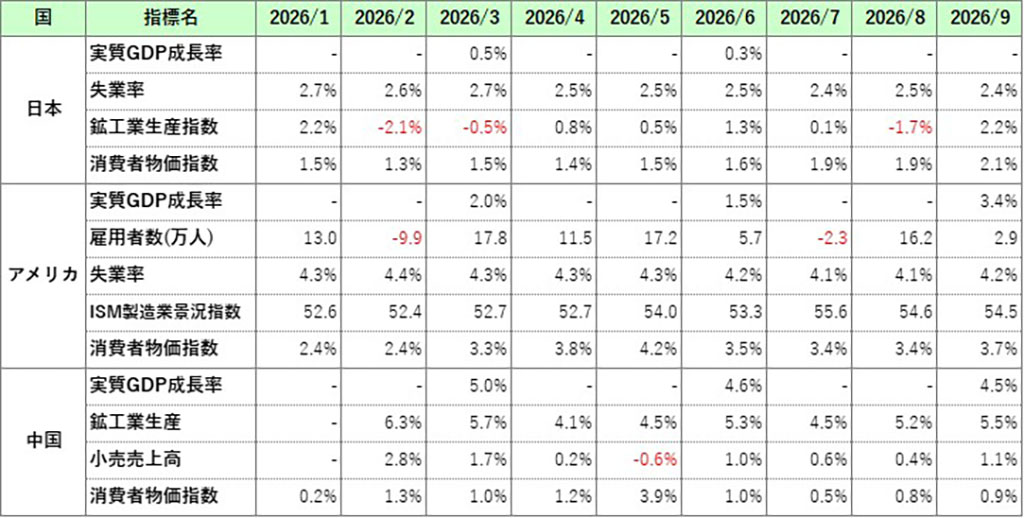
主な経済指標
今月の注目トピック
米中間選挙
10月の金融市場では、11月3日の米中間選挙を意識した動きがみられました。トランプ大統領が中間選挙前にはイランへの攻撃を行わないとの考えを示した際には、原油価格の上昇幅が縮小する場面がありました。一方、月末には選挙後に中東情勢が一段と緊迫するとの警戒感などから原油価格が上昇し、WTI原油先物は前月比15.2%高となりました。原油価格の変動は、物価や金利、企業業績などを通じて金融市場全体に影響します。今回の原油価格の上昇は中東情勢による供給不安が主因ですが、その背景には、中間選挙の日程を意識したアメリカ政府の対応に対する思惑もありました。
そこで今回は、アメリカの中間選挙が持つ意味と、その結果が今後の経済や金融市場、私たちの資産運用にどのような影響を与える可能性があるのかについて考えてみたいと思います。
■ 中間選挙とは
アメリカの中間選挙とは、大統領の4年間の任期の中間に行われる連邦議会選挙のことです。アメリカの連邦議会は、日本の国会と同じく二院制を採用しており、上院と下院から構成されています。上院は、人口にかかわらず各州から2人ずつ選出される計100人の議員で構成され、任期は6年間です。ただし、全員が一度に改選されるのではなく、2年ごとに約3分の1の議席が改選されます。一方、下院は各州の人口に応じて議席が配分され、定数435人、任期は2年間で、2年ごとに全議席が改選されます。
中間選挙では、大統領自身が選挙の対象になるわけではありません。しかし、大統領の就任から約2年が経過した時点で実施されるため、これまでの政権運営に対する国民の評価が選挙結果に反映されるという意味を持ちます。そのため、中間選挙は大統領の政策に対する「中間評価」あるいは「通信簿」といわれることがあります。今回の選挙前には、トランプ大統領の所属する共和党が上院・下院の双方で多数派を占めていました。つまり、トランプ政権にとっては、自らの政策を議会の協力を得ながら進めやすい状況にあったわけです。しかし、中間選挙で野党の民主党が多数派を獲得すれば、こうした状況が大きく変わります。選挙によって大統領が交代するわけではないにもかかわらず、その後の政策運営が大きく変化する可能性があることが、中間選挙の重要な特徴です。
■ 米国の経済政策への影響
では、なぜ議会の多数派が変わると、大統領の政策運営に大きな影響が生じるのでしょうか。その理由を理解するためには、アメリカの政治制度について、日本との違いを知っておく必要があります。日本では、国会が内閣総理大臣を指名し、その内閣が行政を担う議院内閣制を採用しています。そのため、通常は衆議院の多数派が内閣を支えることになり、立法府である国会と行政府である内閣が、政治的に結びついた関係となっています。これに対してアメリカでは、立法府である連邦議会と、行政府の長である大統領が、別々の選挙を通じて選ばれます。大統領は選挙人制度を介した大統領選挙で選ばれ、連邦議会の議員は議会選挙で選ばれるため、両者の政治的な立場が一致するとは限りません。
こうした制度が採用された背景には、アメリカの建国の歴史があります。アメリカは、イギリスの植民地支配からの独立を経て建国されました。植民地時代には、イギリス本国の議会に代表を送ることができないにもかかわらず、植民地に対する課税が行われるなど、国王や本国政府による統治に対して人々の不満が高まりました。こうした対立を背景に独立戦争が起こり、アメリカは独立を勝ち取りました。そのため、独立後のアメリカでは、国家を運営するうえで必要な権限を政府に与える一方、権力が一つの機関や人物に集中し、濫用されることを防ぐという考え方が重視されました。1787年に制定されたアメリカ合衆国憲法では、立法・行政・司法の権限をそれぞれ異なる機関に与え、互いに抑制し合う仕組みが設けられました。つまり、アメリカでは大統領と議会の意見が対立することも、権力の集中を防ぐための制度上の仕組みの一つなのです。
このため、大統領が増税・減税や財政支出の拡大などの政策を打ち出しても、それを実現するために法律の制定や予算の承認が必要となる場合には、議会の協力を得なければなりません。これまでトランプ大統領は、自身の与党である共和党が上下両院の多数派を占めているという状況のもと、2025年7月には大規模な減税や歳出の見直しなどを盛り込んだ法律を成立させました。また、議会による新たな法律の制定を必要としない権限も活用し、他国に対する関税措置や移民政策などを積極的に進めてきました。そのため、今回の中間選挙で、共和党が上下両院の多数派を維持できれば、トランプ政権は従来の政策を比較的進めやすい状況が続くと考えられていました。一方、民主党が議会の多数派を獲得すれば、政権の政策に対する議会の反対が強まり、新たな減税や財政支出の拡大などが難しくなる可能性がありました。また、政権と議会の対立が深まれば、予算が成立せず、一部の政府機関が閉鎖されるなど、行政運営に混乱が生じるおそれもあります。もっとも、外交や安全保障、通商政策などには、大統領が議会の新たな承認を必要とせずに実施できる措置もあります。そのため、議会の多数派が変わったからといって、トランプ政権の政策がすべて変更されるわけではありません。
■ 財政政策と米国債・金利への影響
それでは、中間選挙の結果は、どのようにして金融市場に影響を与えるのでしょうか。まず考えられるのが、アメリカの財政政策を通じた影響です。トランプ政権は、経済成長を促進するための減税を重視しており、2025年には大規模な減税を含む法律を成立させました。また、今回の中間選挙に向けては、共和党が上下両院の多数派を維持した場合、成人の米国民に1人当たり5,000ドルを給付する構想も打ち出していました。こうした減税や給付は、家計の可処分所得を増加させ、消費を促進する効果が期待される一方、政府の財政にも大きな影響を及ぼします。
政府が減税を実施すると、他の条件が変わらなければ税収が減少します。また、公共事業や各種支援策などの財政支出を拡大すれば、政府の支出が増加します。これらの政策によって歳入と歳出の差が拡大すれば、財政赤字が増加することになります。政府は、歳入だけで賄えない支出については、国債を発行するなどして資金を調達します。そのため、財政赤字が拡大すると、国債の発行額が増加しやすくなります。国債の発行額が増えれば、市場に供給される国債が増加するため、国債価格には下落圧力がかかります。国債の価格と利回りは反対方向に動く関係にあるため、国債価格の下落は利回りの上昇につながります。逆に、財政支出の拡大などが抑制されれば、国債の供給増加に対する警戒感が和らぎ、金利の上昇圧力が弱まる可能性があります。したがって、中間選挙によって議会の多数派が変わり、トランプ政権の財政政策が制約されれば、米国債市場にも影響が及ぶと考えられるのです。
もっとも、財政政策が抑制されれば必ず金利が低下するというわけではありません。国債利回りは、物価上昇率や景気動向、FRBの金融政策、投資家のリスク回避姿勢などによっても変動します。実際、10月のアメリカでは、月上旬にインフレ懸念などから10年国債利回りが5.31%まで上昇しましたが、その後はAI関連株の下落を受けて安全資産である国債が買われ、月末には4.94%まで低下しました。このように、金利の動向を考えるうえでは、財政政策だけでなく、景気や物価、金融市場全体の動きを合わせて確認する必要があります。
■ 為替と日米の金融政策への影響
米国の金利動向は、ドル・円相場にも大きく関係します。一般に、アメリカの金利が上昇して日本との金利差が拡大すれば、金利の高いドルで資産を運用する魅力が高まるため、ドル高円安の要因となります。反対に、アメリカの金利が低下して日米金利差が縮小すれば、ドルを保有する魅力が相対的に低下し、円高ドル安の要因となります。つまり、中間選挙によってアメリカの財政政策が変化し、それが米国債利回りに影響すれば、日米金利差を通じてドル・円相場にも影響が及ぶ可能性があるわけです。
ただし、為替相場を左右する金利差は、アメリカ側の金利だけで決まるものではありません。日本側の金利がどのように変化するかも重要です。アメリカでは、原油高によるインフレへの警戒が続いており、FRBが追加利上げを行う可能性も意識されています。一方、日本でも日銀が9月に続いて追加利上げを行うかどうかが注目されています。例えば、FRBが利上げを見送る一方で日銀が追加利上げを行えば、日米金利差は縮小し、円高方向への圧力が強まることが考えられます。反対に、FRBが利上げを継続し、日銀の利上げが見送られれば、日米金利差が拡大し、円安方向への圧力が強まる可能性があります。目先では12月の日米の金融政策決定会合が注目されますが、今後1年程度の為替動向を考えるうえでは、1回の政策変更の有無だけでなく、両国の金利がどの程度の水準まで変化するのか、また、その背景にある景気や物価の動向を継続して確認することが重要です。
■ 株式・債券市場への影響
財政政策や金利の変化は、株式市場にも影響します。例えば、政府の財政支出が抑制されれば、政府の支出に関連する事業を行う企業などでは、需要が減少する可能性があります。一方、金利が低下すれば、企業の借入負担が軽減され、新たな設備投資や事業拡大が行いやすくなるという効果も考えられます。また、株価は企業が将来生み出す利益への期待にも左右されます。将来の利益を現在の価値に換算する際には金利が関係するため、金利が低下すれば、将来の利益に対する評価が高まり、株価を押し上げる要因となることがあります。ただし、金利が低下した理由が景気の悪化である場合には、企業業績への懸念から株価が下落することもあります。つまり、同じ金利低下であっても、その背景によって株式市場への影響は異なるのです。
また、10月のアメリカ株は、ダウ平均が前月比1.7%上昇した一方、NASDAQ指数は5.3%下落するなど、同じ米国株でも大きな差が生じました。これは主にAI関連企業への投資懸念などによるものですが、政治や経済環境の変化が株式市場に与える影響も、業種や企業によって異なることに注意が必要です。債券市場では、金利が低下すれば既に発行されている固定利付債券の価格は上昇するため、債券投資にとってプラスとなる場合があります。一方、新たに債券を購入する際に得られる利回りは低下することになります。さらに、日本の投資家が米国株式や米国債を保有する場合には、資産そのものの価格変動に加えて、為替変動による影響も受けます。米国株が上昇しても円高によって円換算の利益が減少することがある一方、株価の下落を円安が一部相殺する場合もあります。このように、政治環境の変化が金融市場に与える影響は、株式、債券、為替などを通じて複雑に現れるのです。
■ 11月4日時点の選挙結果と今後の見通し
この記事を執筆している11月4日夜の時点では、11月3日に実施されたアメリカの中間選挙で、民主党が上院・下院の双方の多数派を獲得したことが主要報道機関から伝えられています。また、トランプ大統領は選挙結果を受け入れる意向を示すとともに、民主党との協力にも前向きな姿勢を示したと報じられています。一方で、民主党が極端な法案を可決した場合には大統領の拒否権を行使するとけん制もしています。これにより、2027年1月からは共和党の大統領と民主党が多数派を占める議会という、いわゆる「ねじれ」の政治体制となる見通しとなりました。
この政治体制のもとでは、選挙前から指摘されていたように、大統領と議会の対立によって法案や予算が通らず、アメリカの政治運営が停滞・機能不全に陥ってしまう懸念が現実味を帯びる側面があります。しかしその一方で、選挙後にトランプ大統領が示した協調姿勢を踏まえれば、大統領と議会が互いに抑制し合うことで、一方による極端な政策の暴走が防がれ、かえって現実的な政策の均衡が保たれる可能性も指摘できます。トランプ政権による大規模な財政拡張や給付策にはブレーキがかかる一方、民主党主導の急進的な政策も大統領の拒否権によって制約されるためです。
今後は、トランプ政権と民主党議会が財政・税制・通商政策などについて具体的にどのような距離感をとるのか、また、そうした政策環境や原油価格の動向が景気・物価にどう作用し、FRBの金融政策にどう反映されるのかが注目されます。日本にとっても、日銀の追加利上げの行方とともに、日米金利差や為替・株式市場への影響を左右する重要な要素となります。今回の中間選挙によって生じた政治的変化が、金融市場にどのような影響を及ぼすのか、11月以降の金融市場の動向に注目です。
主な経済イベント
- 2日(月):アメリカ、 ISM製造業景況感指数 (10月)
- 6日(金):アメリカ、 雇用統計 (10月)
- 9日(月):中国、 消費者物価指数 (10月)
- 10日(火):アメリカ、消費者物価指数(10月)
- 15日(日):中国、小売売上高・鉱工業生産指数(10月)
※ このレポートは対象月の各マーケットの動向を要約したものであり、本資料における記載、データ及び図表等は将来の資産状況の成果を保証または予想するものではありません。
※ このレポートは、当社が事実であると認める情報等をもとに作成していますが、その内容が事実であること、正確であることなどについては、一切の保障及び責任を負うことはできませんので、これらのことをご承知おきの上でご利用ください。
※ このレポートは、世界・日本の経済や各金融市場の大まかな動きを知る参考とするために作成されたものです。このレポートに記載された情報を参考に有価証券などに投資などを行い、損失が発生したとしても、当社は一切の責任を負うことはできません。
※ 有価証券などへの投資に当たっては、ご自身の財産状況や移行などを把握されたうえで、発生する利益・損失に関しては自己責任であり、ご自身以外の人は責任を負えないことをご理解・ご容認の上で行ってください。
コメント